في تحول جذري يشهده القطاع المصرفي المصري، لم يعد الهدف هو أن يمتلك كل مواطن حسابا في البنك فقط، بل أصبح الهدف الأكبر هو أن يستفيد المواطن فعليا من هذا الحساب في حياته اليومية، فيدخر من خلاله، ويدير مصاريفه، ويحصل على تمويل لمشروعه، وهو ما يطلق عليه الخبراء «الرفاه المالي».
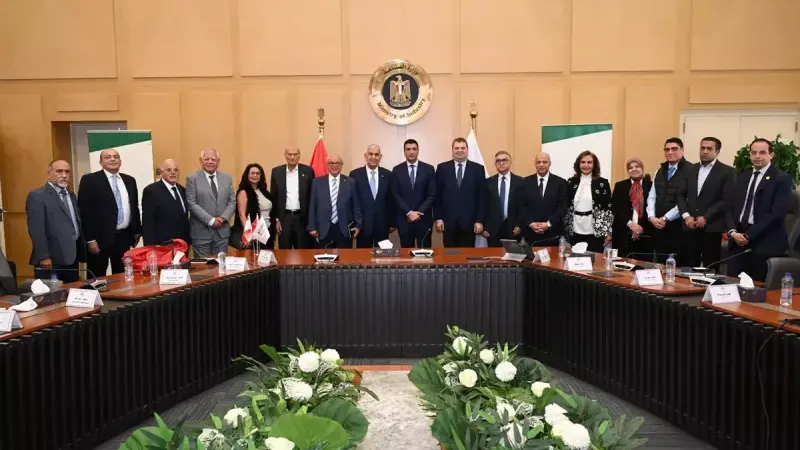
هذا التحول كان هو المحور الرئيسي لجلسة «الشمول المالي 2.0»، التي أقيمت على هامش معرض بافكس ضمن فعاليات Cairo ICT 2026 في يومه الثاني، وشارك فيها البنك المركزي والبنوك وشركات التكنولوجيا المالية ومؤسسات المجتمع المدني.
عشر سنوات غيرت خريطة البنوك في مصر
أعلن خالد بسيوني، المدير العام للشمول المالي بالبنك المركزي المصري، رقما يعكس حجم ما تحقق، حيث قفزت نسبة الشمول المالي من 27% في عام 2016، لتصل إلى 79% بحلول يونيو 2026.
هذا يعني أن أربعة مواطنين من كل خمسة أصبحوا اليوم داخل المنظومة المالية الرسمية، بعدما كان أغلب المواطنين خارجها قبل عشر سنوات، وهو ما يضع مصر في مقدمة الدول التي حققت تقدما سريعا في هذا الملف.
لكن هذا النجاح يخفي تحديا جديدا، فمن تبقى خارج المنظومة هم الأصعب وصولا، من سكان المناطق النائية، ومن لا يمتلكون هاتفا ذكيا أو وعيا ماليا كافيا، إضافة إلى سيدات في الريف تواجهن قيودا اجتماعية تمنعهن من التعامل مع البنوك.
ولهذا، انتقل النقاش من سؤال «كم حساب تم فتحه؟» إلى سؤال أهم: «هل يستخدم صاحب الحساب خدماته بالفعل أم أن الحساب مجرد رقم؟».
من الاحتياج وليس من الإجراء.. فلسفة جديدة للبنوك
أجمع المشاركون في الجلسة على أن المرحلة المقبلة لن تنجح إذا استمرت البنوك في تقديم نفس المنتجات التقليدية، بل يجب أن تبدأ من احتياج المواطن الحقيقي، وتبسط الإجراءات بدلا من تعقيدها.
وكان أبرز مثال على ذلك ما عرضه هشام عز، رئيس قطاع المشروعات الصغيرة والمتوسطة ببنك مصر، عن منتج «إكسبريس» الرقمي.
فبدلا من أن ينتظر صاحب المشروع الصغير 40 يوما كاملة للحصول على قرض، أصبح بإمكانه الآن إنهاء كل شيء في 5 أيام فقط، عبر رفع أوراقه من هاتفه، دون أن يضطر للذهاب للفرع أكثر من مرة، ويعتمد المنتج على الذكاء الاصطناعي والتعلم الآلي في تقييم الجدارة الائتمانية، وهو ما يسرع اتخاذ القرار.
والمفاجأة أن الإقبال الأكبر على الخدمة لم يكن من القاهرة، بل من محافظات الدلتا أولا، ثم الصعيد، ثم القاهرة، وهو ما يثبت أن أهالي الأقاليم هم الأكثر تعطشا للخدمات الرقمية إذا وصلت إليهم.
كما تحدث عز عن برنامج «ذات» الموجه للسيدات، والذي يقدم لهن تمويلا مرنا يراعي ظروفهن، مع توعية مالية تساعدهن على إدارة مشروعاتهن.
حكاية تحويشة.. عندما علمت سيدات القرى التكنولوجيا درسا
أما التجربة الأكثر إنسانية، فكانت تجربة «تحويشة» التابعة للمجلس القومي للمرأة، والتي نجحت في الوصول إلى 400 ألف سيدة في 24 محافظة.
وتعتمد الفكرة على مجموعات ادخار جماعية، تجمع فيها السيدات أموالهن معا، ويقرضن بعضهن البعض وفق قواعد يضعنها بأنفسهن.
وقال عمرو سليمان، عضو المجلس ورئيس لجنة الاقتصاد والبيئة، إن 50 ألف سيدة منهن أصبحن يدخرن الآن عبر بطاقات «ميزة»، وأن إجمالي الأموال التي تدور داخل هذه المجموعات يتراوح بين 50 و60 مليون جنيه.
لكن القصة الأهم لم تكن في الأرقام، بل في موقف بسيط غير كل شيء، فعندما واجهت السيدات صعوبة في تصوير بطاقة الهوية، وكانت نسبة نجاح رفع الصور لا تتجاوز 45%، اقترحت إحدى الميسرات وضع ورقة بيضاء خلف البطاقة، فقفزت النسبة إلى 95%، وهي واقعة تؤكد أن الحل أحيانا لا يأتي من المبرمجين، بل من المستخدم نفسه.
ماستركارد تتحدث بالمصري وتطارد المحتالين
على صعيد المدفوعات، قال أحمد متولي، نائب الرئيس ومدير ماستركارد في مصر، إن الذكاء الاصطناعي لم يعد رفاهية، بل أصبح هو خط الدفاع الأول ضد الاحتيال، وأداة لتفصيل الخدمة لكل عميل حسب طريقة إنفاقه.
وكشف أن الشركة تستهدف بحلول 2030 أن تربط 500 مليون شركة ومستهلك حول العالم بالمدفوعات الرقمية، كما تعمل على مساعد رقمي يتحدث باللهجة المصرية، بل ويغير لهجته حسب المحافظة، ليعلم المواطنين كيف يحمون أنفسهم من النصب الإلكتروني عبر تمثيل مواقف حقيقية يتعرضون لها.
لماذا يهرب 70% من شباب الجامعات من البنوك؟
وفي المقابل، حذر محمد عبد الحق، المؤسس والمدير التنفيذي لشركة EBSM، من أن البنوك تخسر الشباب بسبب إجراء واحد، فالطالب يبدأ فتح الحساب في الجامعة، لكنه يضطر للذهاب للفرع لاستكمال الأوراق، فيتكاسل 60% إلى 70% منهم ولا يكملون العملية.
وأضاف أن الخوف من الاحتيال، وتعقيد الإجراءات، وضعف الثقافة المالية، هي أسباب تجعل الشباب بعيدين عن البنوك، رغم أنهم الفئة الأكثر استخداما للتكنولوجيا.
الثقة قبل الحساب.. تجربة راحة بالي مع 13 بنكا
وذهبت نادية جمال الدين، المؤسسة والرئيسة التنفيذية لمؤسسة «راحة بالي»، إلى أبعد من ذلك، عندما أكدت أن المشكلة ليست في فتح الحساب، بل في الثقة.
وقالت إن المؤسسة تتعاون مع 13 بنكا للوصول لمئات الآلاف من السيدات، لكن الهدف ليس تعليمهن استخدام البطاقة فقط، بل منحهن القدرة على اتخاذ قرار مالي مستقل دون خوف.
واقترحت الاعتماد على مستشارات ماليات رقميات يتحدثن بلهجات محلية، ويقدمن نصيحة بسيطة ومحايدة للسيدات، مع متابعة العميلة بعد فتح الحساب حتى تنفذ أول معاملة، بدلا من الاكتفاء برسالة نصية.
الطريق من الحساب إلى الرفاه
وفي النهاية، اتفق الجميع على أن عدد الحسابات لم يعد هو المعيار، بل المعيار الحقيقي هو هل يستخدم المواطن حسابه في الادخار والتمويل والاستثمار أم لا؟وهو ما يتطلب حل مشكلات أساسية ما زالت موجودة، مثل ضعف الإنترنت في بعض القرى، وقلة ماكينات الصراف الآلي، وصعوبة ذهاب السيدات للبنوك.
وهو ما طالبت به سلوى عبد الحميد، مشرفة مشروع تحويشة في بني سويف، التي دعت إلى توفير ماكينات صراف داخل القرى، وإرسال موظفي البنوك للقرى لفتح الحسابات، وربط البطاقات بالمحمول ليصل للسيدة إشعار فوري بكل عملية.