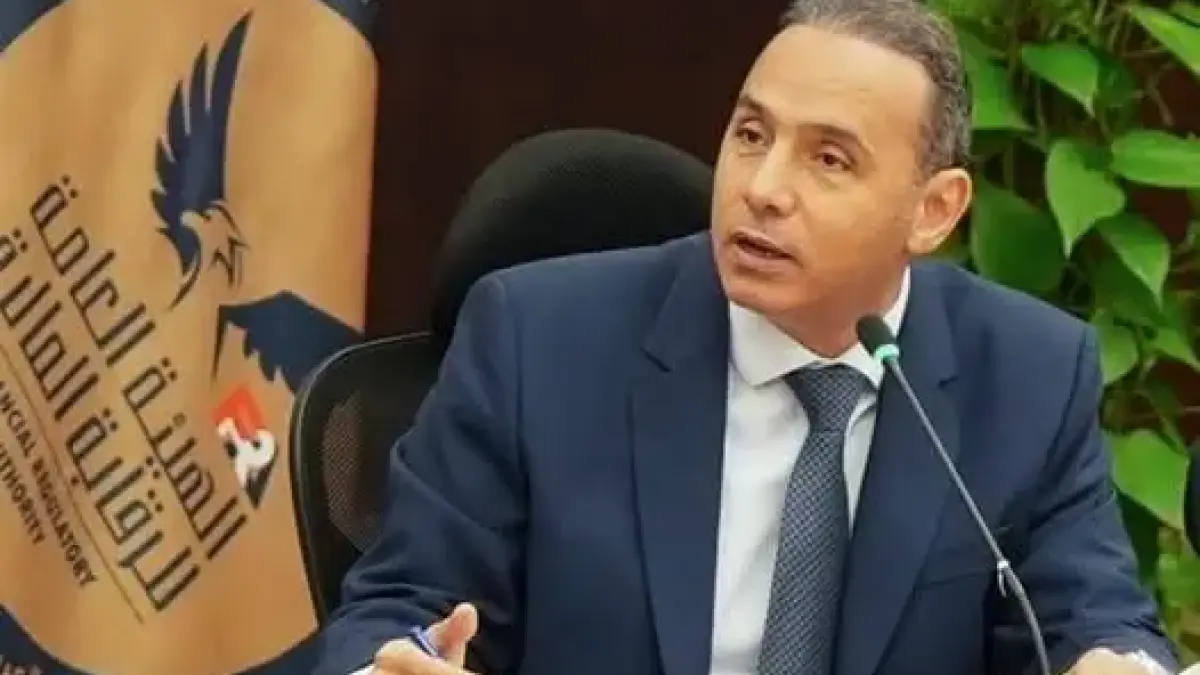
تتخذ الهيئة العامة للرقابة المالية خطوات جديدة لتنظيم التعامل بآلية «الشورت سيلينج» في البورصة المصرية، بعدما أصدر الدكتور إسلام عزام، رئيس الهيئة، نموذجًا استرشاديًا للعقود التي تربط شركات السمسرة بالعملاء الراغبين في اقتراض الأوراق المالية بغرض بيعها، تمهيدًا للتشغيل الرسمي للآلية وفق القواعد التنظيمية المعتمدة حديثًا.
تنظيم العلاقة بين شركات السمسرة والعملاء
يستهدف النموذج وضع قواعد تعاقدية واضحة تنظم التعامل بين العميل المقترض وشركة السمسرة المرخص لها بتنفيذ هذه العمليات، إذ يتيح النظام للعميل اقتراض أوراق مالية متاحة عبر نظام الإقراض المركزي التابع لشركة مصر للمقاصة، ثم إجراء عمليات البيع وفق الضوابط المعمول بها، بما يضمن وضوح المسؤوليات والإجراءات.
تعتمد الآلية على طرفين أساسيين، أولهما عميل يمتلك أسهمًا ويرغب في إقراضها، والثاني مستثمر يقترض هذه الأسهم لبيعها في السوق، على أمل إعادة شرائها لاحقًا بسعر أقل، ثم ردها إلى صاحبها الأصلي. ويستهدف المستثمر تحقيق ربح من الفرق بين سعر البيع وسعر إعادة الشراء، وفقًا لتوقعاته بشأن حركة الأسعار.
القرار التنظيمي الجديد
صدر النموذج الاسترشادي بموجب قرار رئيس الهيئة رقم (3350) لسنة 2026، استنادًا إلى الإطار التنظيمي الذي أقره مجلس إدارة الهيئة بالقرار رقم (155) لسنة 2026، وجاءت الخطوة بعد التشاور مع الأطراف المعنية بالسوق، بهدف الاستفادة من خبرات الشركات العاملة وتحديد المتطلبات العملية اللازمة لتطبيق الآلية بصورة منظمة.
تواصل الهيئة العامة للرقابة المالية التشاور مع المشاركين في السوق للوصول إلى قواعد قابلة للتطبيق، تحقق التوازن بين تسهيل استخدام آلية الاقتراض بغرض البيع والحد من المخاطر المرتبطة بها. ويأتي ذلك ضمن توجه الهيئة لإشراك الشركات والمتعاملين في تطوير التنظيمات الرقابية، بما يدعم حماية الحقوق ويعزز كفاءة التنفيذ.
يتضمن العقد الاسترشادي بيانًا لحقوق شركة السمسرة والعميل المقترض والتزامات كل منهما، إلى جانب تحديد الإجراءات الواجب اتباعها خلال مراحل العملية. كما ينظم المصروفات والعمولات والعوائد الناتجة عن استثمار هوامش الضمانات وكيفية توزيعها، بما يساعد العملاء على فهم تكلفة الاقتراض ومتابعة الضمانات ومعرفة الحالات التي تستوجب إغلاق المراكز المفتوحة.
قواعد واضحة لهوامش الضمان
يتناول النموذج الضوابط الخاصة بالضمانات التي يقدمها العميل المقترض لتغطية العملية، ويلزمه بإيداع هامش الضمان وفق النسب الواردة في ملحق العقد قبل تنفيذ الاقتراض، على ألا تقل هذه النسب عن الحدود الدنيا المحددة بقرار الهيئة. وفي المقابل، تلتزم شركة السمسرة بإيداع الضمان النقدي في حساب مستقل مخصص لعمليات الاقتراض بغرض البيع.
للحد من المخاطر، يلزم العقد شركة السمسرة بإعادة تقييم الأوراق المالية المقترضة وفق سعر الإقفال اللحظي أثناء جلسة التداول، مع متابعة نسبة إجمالي الضمانات إلى القيمة السوقية للأوراق المقترضة. ويجب الالتزام بالنسب المحددة في ملحق العقد، مع مراعاة الحدود الدنيا المنصوص عليها في قرار الهيئة، بما يسمح برصد أي تراجع في كفاية الضمانات.
التعامل مع تأخر رد الأوراق المالية
وضع النموذج قواعد للتعامل مع الحالات التي لا يعيد فيها العميل الأوراق المالية المقترضة في الموعد المحدد، إذ تلتزم شركة السمسرة بشراء الأوراق اللازمة لإتمام عملية الرد، مع مراعاة مواعيد التسوية ذات الصلة. ويستهدف هذا التنظيم الحد من التعثر في تنفيذ الالتزامات والحفاظ على حقوق الأطراف المرتبطة بعملية الاقتراض.
يشمل العقد تنظيم إغلاق المراكز المفتوحة عند وقوع حالات محددة، من بينها خروج الورقة المالية من قائمة الأوراق المسموح بالتعامل عليها باستخدام الآلية. كما يتناول الحالات المرتبطة بصدور قرارات أو موافقات رقابية بشأن الاستحواذ أو الاندماج أو عروض الشراء أو الانقسام أو التصفية، وغيرها من العمليات التي تحددها الهيئة.
ألزم النموذج شركات السمسرة بتسليم العميل دليلًا تفصيليًا يشرح طبيعة الاقتراض بغرض البيع، وأهم أحكامه وخطوات تنفيذه ومزاياه والمخاطر التي قد تنتج عنه. كما يتعين على الشركة تحديث الدليل كلما طرأت تعديلات على القرارات المنظمة للآلية، وتقديمه للعميل مرة واحدة على الأقل سنويًا، وكذلك عند كل تحديث جديد.
تنظيم استثمار الضمان النقدي
ينص العقد على استثمار هامش الضمان النقدي في الأدوات التي تحددها الهيئة طوال فترة الإقراض، مع إلزام شركة السمسرة بإبلاغ العميل بأوجه استثمار أمواله والعائد الفعلي الناتج عنها. وتلتزم الشركة بإضافة العائد إلى حساب العميل فور تحصيله، أو وفقًا للشروط المتفق عليها بين الطرفين، بما يعزز الشفافية في إدارة الضمانات.
يتعين على شركة السمسرة توضيح جميع التكاليف التي يتحملها العميل مقابل الاقتراض، بما يشمل المصروفات والعمولات وأي مبالغ نقدية أخرى يجري خصمها من حسابه، مع شرح طريقة احتساب كل بند. كما يحظر تعديل هذه العمولات أو المصروفات مستقبلًا دون الحصول على موافقة صريحة من العميل، وفقًا لما ينظمه العقد.
يكفل النموذج للعميل المقترض إمكانية إصدار أوامر بيع وشراء الأوراق المالية التي اقترضها، كما يمنحه الحق في إنهاء مركزه المفتوح بالكامل أو جزئيًا خلال فترة الاقتراض. وتخضع ممارسة هذه الحقوق للشروط الواردة في العقد، بما يحدد آليات التعامل مع المراكز القائمة والإجراءات الواجب اتباعها عند إنهائها.
أكد الدكتور إسلام عزام أن الهيئة تستكمل حاليًا الجوانب التنظيمية والإرشادات العملية اللازمة لجميع المشاركين في الآلية، بالتوازي مع تنفيذ التجارب الحية لنظام الإقراض المركزي الذي أعدته وتديره شركة مصر للمقاصة. وتهدف هذه المرحلة إلى استكمال الاستعدادات الفنية والتشغيلية قبل بدء التطبيق الرسمي لآلية الشورت سيلينج.
ربط لحظي بين النظام وشركات السمسرة
أوضح رئيس الهيئة أن التجارب تستهدف التأكد من اكتمال الربط اللحظي بين نظام الإقراض المركزي وشركات السمسرة، مع توثيق جميع مراحل العمل والإجراءات المنفذة. ومن المقرر أن يتيح النظام للعملاء المقترضين الاطلاع على عروض الإقراض المتاحة من العملاء المقرضين واختيار العروض الملائمة لأهدافهم الاستثمارية، إلى جانب تمكين المقرضين من الاطلاع على عروض الإقراض الأخرى المسجلة بالنظام.
أشار عزام إلى أن النموذج الاسترشادي يهدف إلى تسهيل التعامل على شركات السمسرة والعملاء المقترضين، من خلال توفير أساس تعاقدي موحد يتوافق مع الإطار التنظيمي الجديد. كما يحدد مسؤوليات الأطراف فيما يتعلق بإدارة الضمانات ومتابعة المراكز المفتوحة، والتعامل مع انخفاض قيمة الضمانات أو التأخر في إعادة الأوراق المالية المقترضة، بما يدعم حماية حقوق الجميع.
شدد رئيس الهيئة على ضرورة أن يتضمن العقد إقرارًا من العميل المقترض بأنه المالك الأصلي والمستفيد الوحيد من فتح الحساب، إلى جانب تأكيد مشروعية مصادر أمواله واستيفاء البيانات المطلوبة. ويأتي ذلك التزامًا بأحكام قانون مكافحة غسل الأموال رقم (80) لسنة 2002، والقرارات الرقابية المنظمة لمكافحة غسل الأموال وتمويل الإرهاب في الأنشطة المالية غير المصرفية.
حماية سرية بيانات المتعاملين
أكد عزام التزام شركات السمسرة المرخص لها بتنفيذ عمليات الاقتراض بالحفاظ على سرية بيانات العملاء وخصوصية معلوماتهم ومستنداتهم، وعدم الكشف عن تفاصيلهم أو تعاملاتهم لأي طرف آخر دون موافقة كتابية مسبقة، وفي حدود هذه الموافقة. ويُستثنى من ذلك الحالات التي تستوجب إخطار الهيئة ببيانات محددة أو الإفصاح عنها بموجب أمر قضائي، وفقًا للتشريعات ذات الصلة.
يحقق العميل المقترض ربحًا إذا انخفض سعر الورقة المالية بعد بيعها، إذ يعيد شراءها بسعر أقل ثم يردها إلى العميل المقرض، ويستفيد من الفرق بين سعري البيع والشراء بعد خصم تكلفة الاقتراض. وتعتمد النتيجة على مدى صحة توقع المستثمر لحركة السعر، إلى جانب المصروفات والعمولات المرتبطة بتنفيذ العملية.
أما إذا ارتفع سعر الورقة المالية بدلًا من انخفاضه، فقد يقرر العميل المقترض إعادة شرائها لإيقاف تفاقم خسائره، لكنه يضطر في هذه الحالة إلى دفع سعر أعلى من سعر البيع الأصلي، ثم رد الأسهم إلى المقرض، فضلًا عن تحمل تكلفة الاقتراض. وبذلك ترتبط نتيجة العملية باتجاه حركة السعر ومقدار التغير الذي يحدث خلال فترة الاقتراض.
عائد للمقرض مقابل إتاحة أسهمه
في المقابل، يحصل العميل المقرض على عائد مقابل إقراض الأوراق المالية التي يمتلكها، ويقترب هذا العائد من العائد الخالي من المخاطر، مضافًا إليه المقابل المطلوب نظير الإقراض. ويستفيد المقرض كذلك من المزايا المرتبطة بملكيته للأسهم، وفقًا للقواعد والشروط المنظمة للعملية، بينما يتحمل المقترض مخاطر تغير الأسعار وتكاليف الاقتراض.