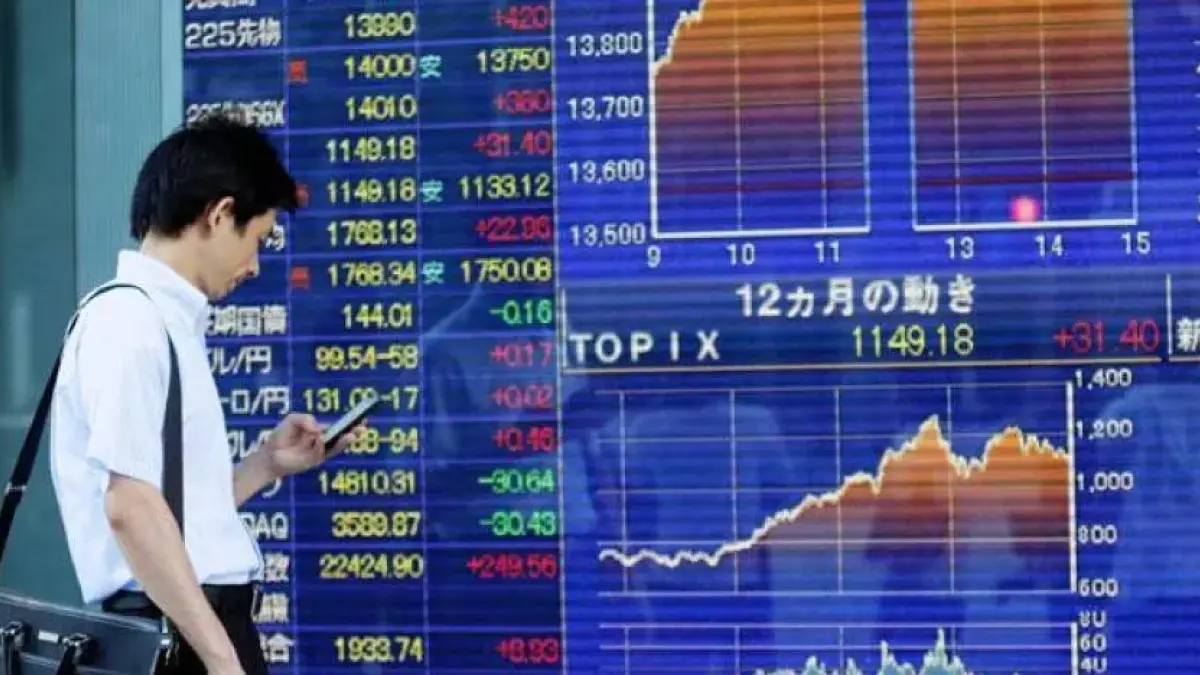
عادت اللون الأخضر ليكسو شاشات البورصات الآسيوية صباح اليوم الثلاثاء، بعد أسابيع من الخسائر الثقيلة، في واحدة من أقوى جلسات التعافي التي شهدتها الأسواق منذ شهور، لتقود كوريا الجنوبية واليابان موجة صعود جماعية أعادت الثقة إلى المستثمرين، بعد ليلة أمريكية استثنائية أعادت للأذهان أيام الانتعاش الكبير.
ويستعرض موقع "صوت"، في هذا التقرير خريطة الصعود الكاملة في آسيا، وأسباب الانتعاش المفاجئ، وأبرز الأسهم الرابحة والخاسرة، وتأثير النفط والذكاء الاصطناعي وبيانات التضخم على المشهد، وما الذي ينتظر الأسواق خلال الأيام المقبلة.
كوريا واليابان تقودان أكبر صعود منذ 7 أشهر
تصدرت الأسهم الآسيوية المشهد بمكاسب واسعة، حيث ارتفع مؤشر "إم إس سي آي" لأسهم آسيا والمحيط الهادئ بنسبة 2%، بينما قفز مؤشر "كوسبي" الكوري الجنوبي بنسبة 4.3%، وصعد مؤشر "نيكي 225" الياباني بنسبة 2.8%، ومؤشر "توبكس" بنسبة 2.2%.
وجاء هذا الصعود امتدادا لانتعاش قوي في وول ستريت خلال جلسة الاثنين، التي وصفت بأنها الأقوى منذ نحو سبعة أشهر، حيث ارتفع مؤشر ستاندرد آند بورز 500 بنسبة 2.4%، وصعد ناسداك المجمع بنسبة 2.7%، وناسداك 100 بنسبة 3.4%، وداو جونز بنسبة 2.15%، بينما قفز مؤشر فيلادلفيا لأشباه الموصلات بنسبة 6.9%.
وفي العقود الآجلة، استقرت عقود ناسداك 100 دون تغير يذكر، بينما ارتفعت عقود ستاندرد آند بورز 500 بنسبة 0.1%، في إشارة إلى هدوء نسبي قبل افتتاح الأسواق الأمريكية.
شركات الرقائق.. بطل التعافي في آسيا
كانت شركات التكنولوجيا وأشباه الموصلات هي المحرك الرئيسي لموجة الصعود، بعدما عاد المستثمرون لشراء الأسهم التي هبطت بقوة في الفترة الأخيرة.
في كوريا، ارتفعت أسهم "إس كيه هاينكس" بنسبة 6.3%، و"سامسونج إلكترونيكس" بنسبة 4.9%، وفي اليابان صعدت أسهم "كيوكسيا" بنسبة 6.6%، و"تي دي كيه" بنسبة 5.2%، و"موراتا" بنسبة 5.9%، و"إل جي إنوتك" بنسبة 5.1%.
وفي تايوان، قفز مؤشر "تايكس" بنسبة وصلت إلى 6.4%، وارتفعت أسهم "تي إس إم سي" بنسبة 0.9%، و"لارجان" بنسبة 5.6%، و"فوكسكون" بنسبة 0.5%، بينما تراجعت أسهم "سوني" اليابانية بنسبة 0.4%.
تايوان تعود بعد 7 جلسات هبوط.. ماذا حدث؟
جاء انتعاش تايوان بعد موجة هبوط استمرت سبع جلسات متتالية، هي الأطول منذ عام 2022، بعد تدخل الجهات التنظيمية للحد من المضاربات.
وشملت الإجراءات خفض الحد المسموح به للبيع على المكشوف إلى 3% من متوسط التداول خلال 30 يوما، مقابل 30% سابقا، ورفع متطلبات الهامش إلى 130% من 90%، مع الإبقاء على صندوق تثبيت السوق بقيمة 500 مليار دولار تايواني، بما يعادل 15.2 مليار دولار، جاهزا للتدخل عند الحاجة.
وكانت اليابان وتايوان قد دخلتا سوقا هابطة الأسبوع الماضي، بينما تراجع المؤشر الكوري بأكثر من 40% عن ذروته الصيفية، وانخفض مؤشر تايوان بنسبة 16% عن مستواه القياسي، وخسرت "سامسونج" و"إس كيه هاينكس" أكثر من 16% لكل منهما.
النفط يتراجع وإنفيديا تهبط.. الحذر ما زال موجودا
ساهم تراجع أسعار النفط في تهدئة مخاوف التضخم، بعدما أشار الرئيس الأمريكي دونالد ترامب إلى استبعاد شن ضربات جديدة على إيران في حال إحراز تقدم في المفاوضات النووية.
وتراجع خام برنت إلى 91.56 دولار للبرميل، منخفضا بنسبة 1%، بعدما هبط بنحو 6% في جلسة الاثنين، ليسجل أدنى مستوياته منذ مطلع سبتمبر.
في المقابل، تراجعت أسهم "إنفيديا" بنسبة 4.2%، في ظل تحقيق يجريه مجلس إدارة الشركة حول احتمال استهداف رئيسها التنفيذي جنسن هوانج من جهة أجنبية، على خلفية تقارير عن صلات بسيدة أعمال صينية يشتبه في نقلها معلومات إلى بكين، لكن المجلس أكد عدم وجود أدلة على تسريب أسرار.
ومن المقرر أن تعلن "إنفيديا" نتائجها المالية الأسبوع المقبل، وسط ترقب واسع لتأثير التحقيق على أدائها.
الذكاء الاصطناعي يختبر شهية المستثمرين
وفي سياق متصل، أطلقت شركة "أنثروبيك" نموذجي "Fable 5.2" و"Mythos 5.2"، بالتزامن مع استعدادها لطرح عام أولي محتمل، تسعى من خلاله إلى تقييم يصل إلى 69.3 مليار دولار.
ومن المتوقع أن يشكل الطرح المرتقب، إلى جانب نتائج شركة "كور ويف"، اختبارا حقيقيا لشهية المستثمرين تجاه قطاع الذكاء الاصطناعي، في وقت تقلص فيه صناديق التحوط انكشافها على أسهم التكنولوجيا بوتيرة سريعة.
الصين تتفوق واليابان تتراجع.. بيانات متباينة
على صعيد البيانات، ارتفعت صادرات الصين في أكتوبر بنسبة 35.2%، متجاوزة التوقعات البالغة 33.5%، بينما قفزت الواردات بنسبة 41.6%، وتجاوز الفائض التجاري الصيني تريليون دولار للعام الثاني على التوالي، مدعوما بشحنات مرتبطة بالذكاء الاصطناعي.
وفي اليابان، تراجع الإنفاق الأسري بنسبة 6.8% على أساس سنوي في سبتمبر، مقارنة بتوقعات انخفاض 3.1%، مسجلا أكبر تراجع منذ 2020، وهو ما يعقد توقعات بنك اليابان بشأن رفع الفائدة في 18 ديسمبر من مستواها الحالي البالغ 1.25%.
وفي أسواق أخرى، ارتفع مؤشر نيوزيلندا بنسبة 1%، وأستراليا 1.1%، وسنغافورة 1.6%، بينما استقرت العقود الآجلة لمؤشر "نيفتي 50" الهندي.
وتترقب الأسواق اليوم تقرير التضخم الأمريكي لشهر أكتوبر، وسط توقعات بارتفاع التضخم العام 0.3% والأساسي 0.2%، وارتفاع احتمالات رفع الفيدرالي للفائدة إلى 84%، مقابل 74% قبل أسبوع، بعد بيانات قوية لسوق العمل.