أثار تقرير الفحص المحدود للقوائم المالية الدورية لشركة مرسى مرسى علم للتنمية السياحية، عن فترة التسعة أشهر المنتهية في 30 سبتمبر 2026، عددًا من الملاحظات بشأن سلامة المعالجات المحاسبية لبعض البنود المالية، في مقدمتها الأصول الثابتة والمشروعات تحت التنفيذ وأرصدة العملاء، فضلًا عن ملاحظات تتعلق بعقود التأجير والإيرادات والالتزامات الضريبية، وهو ما دفع مراقب الحسابات إلى إصدار استنتاج متحفظ على القوائم المالية للشركة.
وأوضح التقرير الصادر عن مكتب مدحت غالي وألبرت أدوارد للمحاسبين والمراجعين، والموجه إلى أعضاء مجلس إدارة الشركة، أن الفحص شمل المركز المالي في 30 سبتمبر 2026، وقوائم الدخل والدخل الشامل والتغيرات في حقوق الملكية والتدفقات النقدية عن فترة التسعة أشهر المنتهية في التاريخ نفسه، بالإضافة إلى السياسات المحاسبية والإيضاحات المتممة للقوائم المالية.
ملاحظات على الأصول الثابتة
وأشار مراقب الحسابات إلى أن الشركة لم تنته حتى الآن من إعداد سجل الأصول الثابتة الخاصة ببعض الأصول، باستثناء الأراضي والمباني، رغم أن قيمتها تصل إلى 11 مليونًا و649 ألفًا و145 جنيهًا، موضحًا أن الإدارة لا تزال تعمل على استكمال السجل، وهو ما يمثل إحدى الملاحظات الواردة ضمن أسباب الاستنتاج المتحفظ.
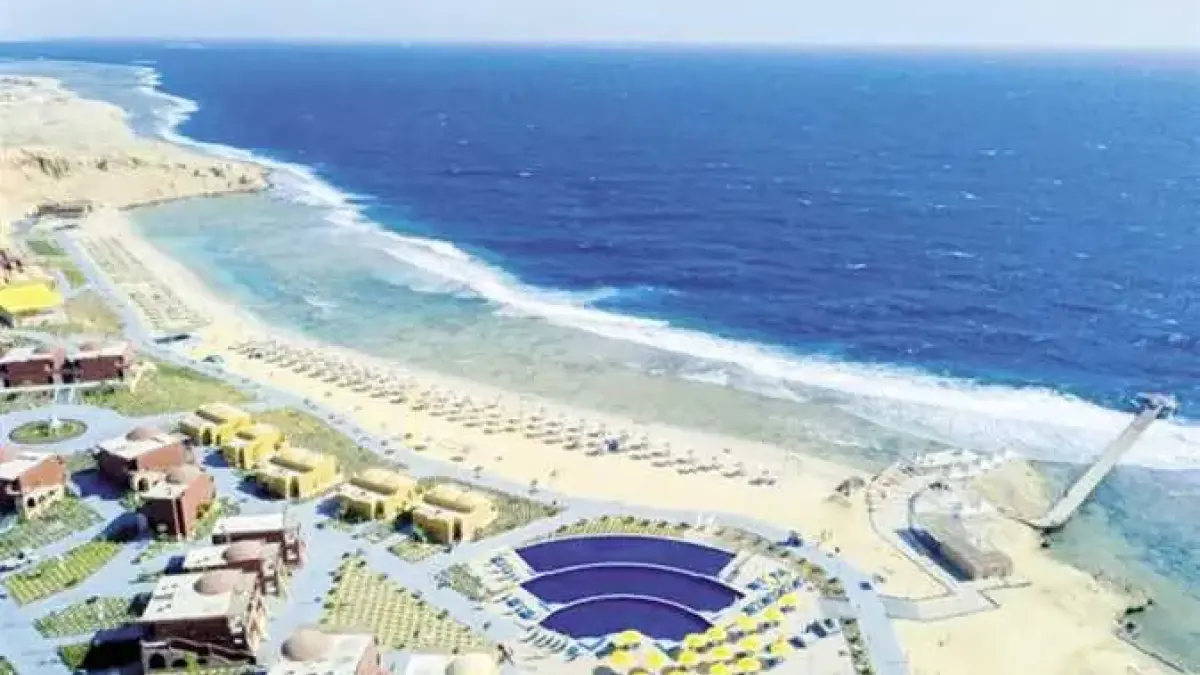
كما رصد التقرير مشكلات تتعلق بمشروعات التجديد والتطوير داخل القرية السياحية، التي تتولى تنفيذها شركة إس إتش جي لإدارة الفنادق والمنتجعات السياحية المستأجرة للقرية، حيث لم تقدم الشركة المستأجرة المستندات التي توضح نسب إنجاز الأعمال الهندسية، فضلًا عن توقف العمل بهذه المشروعات منذ فترة.
وأضاف التقرير أن الشركة المالكة وجهت إنذارات قانونية إلى الشركة المستأجرة، وحصلت منها على ضمانات للتأكد من تنفيذ التزاماتها التعاقدية، إلى جانب مطالبتها بتقديم المستندات الخاصة بالأعمال التي تم تنفيذها ضمن المشروعات تحت التنفيذ.
أرصدة قديمة دون مراجعة
ولفت التقرير إلى وجود أرصدة قديمة لدى العملاء والمدينين لم يتم تسويتها منذ فترات طويلة، دون أن تقوم إدارة الشركة بإعداد دراسة للخسائر الائتمانية المتوقعة على أرصدة المدينين والأرصدة المدينة الأخرى، بالمخالفة لمتطلبات معيار المحاسبة المصري رقم 47 الخاص بالأدوات المالية.
وأوضح مراقب الحسابات أن هذه الملاحظة تتعلق بالأرصدة الواردة ضمن إيضاحات العملاء وأوراق القبض والمدينين والأرصدة المدينة الأخرى، وهو ما يستدعي مراجعة هذه المبالغ وتحديد مدى إمكانية تحصيلها وفقًا للمعايير المحاسبية المعمول بها.
مخالفات عقود التأجير والإيرادات
ومن بين الملاحظات الرئيسية أيضًا، عدم قيام الشركة بالمعالجة المحاسبية لعقدي تأجير القرية السياحية إلى شركة إس إتش جي لإدارة الفنادق والمنتجعات السياحية، بالإضافة إلى عقد تأجير قطعة أرض فضاء داخل القرية السياحية لصالح شركة أورانج، وفقًا لمتطلبات معياري المحاسبة المصريين رقمي 48 و49 الخاصين بالإيرادات من العقود مع العملاء وعقود التأجير.
وأشار التقرير إلى أن هذه الملاحظة تؤثر على عدد من البنود بالقوائم المالية، من بينها المشروعات تحت التنفيذ والدائنون والأرصدة الدائنة الأخرى، والمبالغ المتعلقة بشركة إس إتش جي، بالإضافة إلى العملاء الذين سددوا دفعات مقدمة والإيجارات المقدمة.
ملاحظات ضريبية ومستحقات مالية
وامتدت ملاحظات مراقب الحسابات إلى مستحقات الهيئة العامة للتنمية السياحية، حيث أوضح أن الشركة لم تقم بإعادة تقييم هذه الأرصدة وفقًا لأسعار الصرف السارية في تاريخ إعداد القوائم المالية، بالمخالفة لمعيار المحاسبة المصري رقم 13 الخاص بآثار التغيرات في أسعار صرف العملات الأجنبية.
كما كشف التقرير عن وجود اختلاف بين رصيد الأصول الضريبية المؤجلة الظاهر في قائمة المركز المالي، والبالغ 4 ملايين و292 ألفًا و359 جنيهًا، وبين الرصيد المسجل في ميزان المراجعة بتاريخ إعداد القوائم المالية، إلى جانب عدم تطبيق الشركة لمتطلبات معيار المحاسبة المصري رقم 24 الخاص بضريبة الدخل.
استنتاج متحفظ للقوائم المالية
وبناءً على هذه الملاحظات، أصدر مراقب الحسابات استنتاجًا متحفظًا بشأن القوائم المالية للشركة، موضحًا أنه باستثناء التأثيرات المحتملة للبنود الواردة في فقرة أساس الاستنتاج المتحفظ، لم تظهر له أمور تجعله يعتقد أن القوائم المالية لا تعبر بعدالة ووضوح عن المركز المالي للشركة في 30 سبتمبر 2026، ونتائج أعمالها وتدفقاتها النقدية خلال فترة التسعة أشهر المنتهية في التاريخ نفسه، وذلك وفقًا لمعايير المحاسبة المصرية والقوانين واللوائح ذات الصلة.
وفي فقرة مستقلة، وجه مراقب الحسابات الانتباه إلى فقد عدد من الدفاتر القانونية للشركة، تشمل دفتر اليومية العامة ودفتر الجرد ودفتر الأصول الثابتة، حيث أوضحت الإدارة أنها حررت محضر فقد رقم 1/017088389/ف بتاريخ 4 أغسطس 2026، بقسم شرطة العجوزة، وتعمل حاليًا على استخراج دفاتر قانونية جديدة.
إخلال المستأجر بالالتزامات
وتطرق التقرير أيضًا إلى عدم التزام شركة إس إتش جي لإدارة الفنادق والمنتجعات السياحية ببعض مسؤولياتها التعاقدية تجاه الشركة المالكة، خاصة ما يتعلق بنسب إنجاز أعمال التطوير ومواعيد تنفيذها، إلى جانب التأخر في سداد المستحقات المالية في المواعيد المحددة بالعقد.
وأوضح أن إدارة الشركة المالكة اتخذت إجراءات قانونية تجاه الشركة المستأجرة بسبب هذه المخالفات، في محاولة لضمان تنفيذ الالتزامات المتفق عليها وحماية حقوق الشركة.
واختتم مراقب الحسابات ملاحظاته بالإشارة إلى تقرير حوكمة الشركات لعام 2025، والذي كشف عن عدم توضيح إدارة مرسى مرسى علم للتنمية السياحية خطتها لاستكمال المتطلبات التي لم يتم تنفيذها من الدليل المصري لحوكمة الشركات، وهو ما أضاف ملاحظة أخرى إلى قائمة الأمور التي أشار إليها التقرير بشأن أداء الشركة والتزامها بالمتطلبات التنظيمية.