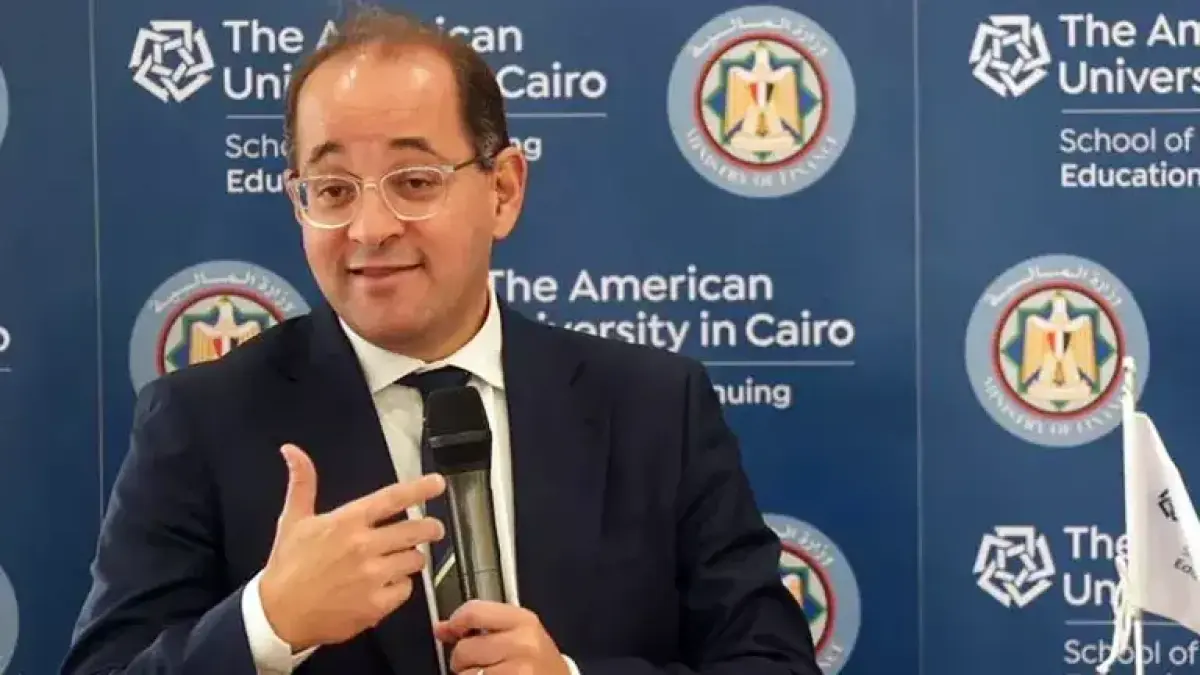
تتجه وزارة المالية إلى زيادة العائد على الإصدار المرتقب من الصكوك الضريبية إلى 19.5% بدلًا من النسبة التي كانت مقررة سابقًا، بعد توجيه أحمد كجوك، وزير المالية، بدراسة رفع العائد بنسبة 0.5%، في خطوة تستهدف تشجيع الممولين على الاكتتاب في الصكوك والاستفادة من المزايا التي تقدمها، خاصة إمكانية استخدامها في سداد الالتزامات الضريبية خلال الفترات المقبلة.
وقالت رشا عبد العال، رئيس مصلحة الضرائب المصرية، إن توجيهات وزير المالية تأتي في إطار حرص الوزارة والمصلحة على تقديم حوافز جديدة للممولين، وتشجيعهم على المشاركة في الإصدار المرتقب، إلى جانب تعزيز التعاون مع مجتمع الأعمال وتسهيل التعامل مع المنظومة الضريبية.
وأوضحت أن الصكوك الضريبية تعد أداة جديدة تتيح للممولين استثمار السيولة المتاحة لديهم والحصول على عائد معفى من الضرائب، مع إمكانية استخدام قيمة الصكوك في تسوية الالتزامات الضريبية المستقبلية، وفقًا للقواعد والضوابط التي تنظم عملية الإصدار والاكتتاب.
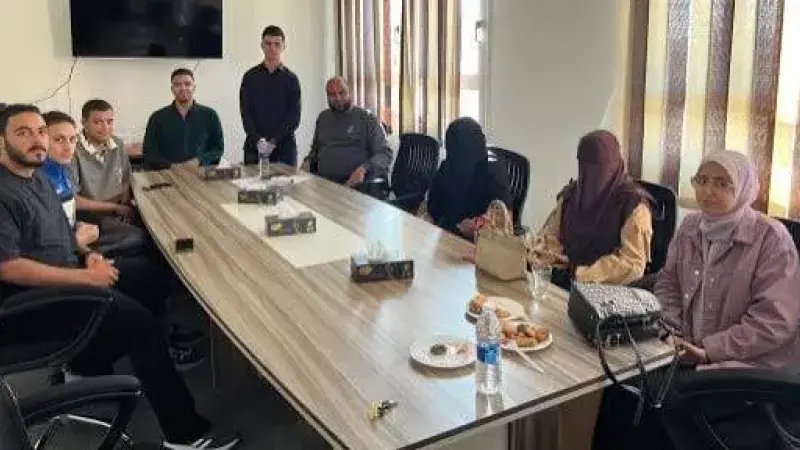
وأضافت، خلال ندوة حوارية نظمتها مصلحة الضرائب المصرية بالتعاون مع غرفة التجارة الأمريكية، أن المصلحة تعمل على استمرار التواصل مع مجتمع الأعمال والاستماع إلى مشكلات الممولين، والرد على استفساراتهم بشأن التعديلات والتطورات الضريبية الجديدة، بما يساعد على تذليل العقبات وتحسين بيئة العمل والاستثمار.
تفاصيل الصكوك الضريبية
من جانبه، استعرض رجب محروس، مستشار رئيس مصلحة الضرائب المصرية، الأساس القانوني لإصدار الصكوك الضريبية، موضحًا أن المادة 115 من قانون الضريبة على الدخل رقم 91 لسنة 2005 تمنح وزير المالية الحق في إصدار صكوك ضريبية بعوائد معفاة من الضرائب، على أن يتم تخصيصها لتسوية وسداد ضريبة الدخل.
وأشار إلى أن استخدام الصكوك لا يقتصر على سداد ضريبة الدخل فقط، إذ يمكن للممولين الاستفادة منها في تسوية التزامات ضريبية أخرى في حالة وجود إقرارات خسائر، ومن بينها ضريبة الدمغة ورسوم تنمية الموارد وضريبة كسب العمل وضريبة القيمة المضافة، وذلك وفقًا للضوابط المحددة.
وأكد أن الصكوك الضريبية لن تكون قابلة للتداول في الأسواق المالية أو البيع والشراء بين الأفراد، حيث تقتصر حيازتها والاستفادة منها على الممولين المسجلين لدى مصلحة الضرائب المصرية، على أن تتم عمليات استرداد قيمة الصك والعائد المستحق عليه من خلال القنوات المصرفية المعتمدة.
شروط الاكتتاب الجديدة
وأوضح مستشار رئيس المصلحة أن الاكتتاب في الصكوك الضريبية يرتبط بعدد من الشروط، في مقدمتها التزام الممول بالانضمام إلى المنظومات الإلكترونية التي تطبقها مصلحة الضرائب، وعلى رأسها منظومتا الفاتورة الإلكترونية والإيصال الإلكتروني، إلى جانب عدم وجود أحكام قضائية ضده تتعلق بمخالفات قانونية.
وأضاف أن الحد الأدنى للاكتتاب في الصكوك يبلغ 10 آلاف جنيه، على ألا تقل نسبة الاكتتاب أو تزيد عن الحدود المحددة، والتي تتراوح بين 20% و25% من أي ضريبة وردت في إقرارات الممول السابقة على تاريخ الاكتتاب، مع الحصول على عائد متغير معفى من الضرائب يصل إلى 19.5% وفقًا للتوجه الجديد.
وتستهدف هذه الضوابط تنظيم عملية الاكتتاب وضمان استفادة الممولين المستوفين للشروط من الصكوك، بما يوفر لهم وسيلة للاستفادة من السيولة المتاحة لديهم بدلًا من تركها دون استثمار، مع إمكانية توجيه قيمتها لسداد مستحقاتهم الضريبية في المستقبل.
تسهيلات ضريبية جديدة
وفي سياق متصل، ناقشت الندوة الحزمة الثانية من التسهيلات الضريبية والتعديلات التشريعية الجديدة، إلى جانب سبل تطوير التواصل بين مصلحة الضرائب وممثلي مجتمع الأعمال، والعمل على معالجة المشكلات التي تواجه الشركات والمستثمرين خلال تعاملاتهم مع المنظومة الضريبية.
وشهد اللقاء التأكيد على أهمية اللجنة المشتركة بين مصلحة الضرائب وغرفة التجارة الأمريكية، باعتبارها وسيلة للتواصل المباشر ومناقشة التحديات التي تواجه أعضاء الغرفة، حيث تعقد اللجنة اجتماعات دورية كل ثلاثة أشهر لبحث المقترحات والشكاوى والعمل على الوصول إلى حلول عملية تساعد على تسهيل الإجراءات الضريبية.
وحضر الندوة عدد من قيادات مصلحة الضرائب المصرية، من بينهم رجب محروس مستشار رئيس المصلحة، والدكتور صفوت حسن المشرف على قطاع المناطق، وسهير حسن رئيس الإدارة المركزية لمركز كبار الممولين أول، ومحمد كشك معاون رئيس المصلحة ورئيس وحدة دعم المستثمرين، إلى جانب عدد من المسؤولين بالمصلحة.
كما شارك من جانب غرفة التجارة الأمريكية حسن حجازي رئيس لجنة الضرائب، وأحمد السيد الرئيس المشارك للجنة، ونوران إبراهيم شريك الضرائب بمكتب جرانت ثورنتون، حيث تناولت المناقشات أبرز الملفات الضريبية وسبل تعزيز التعاون بين الجانبين خلال الفترة المقبلة.