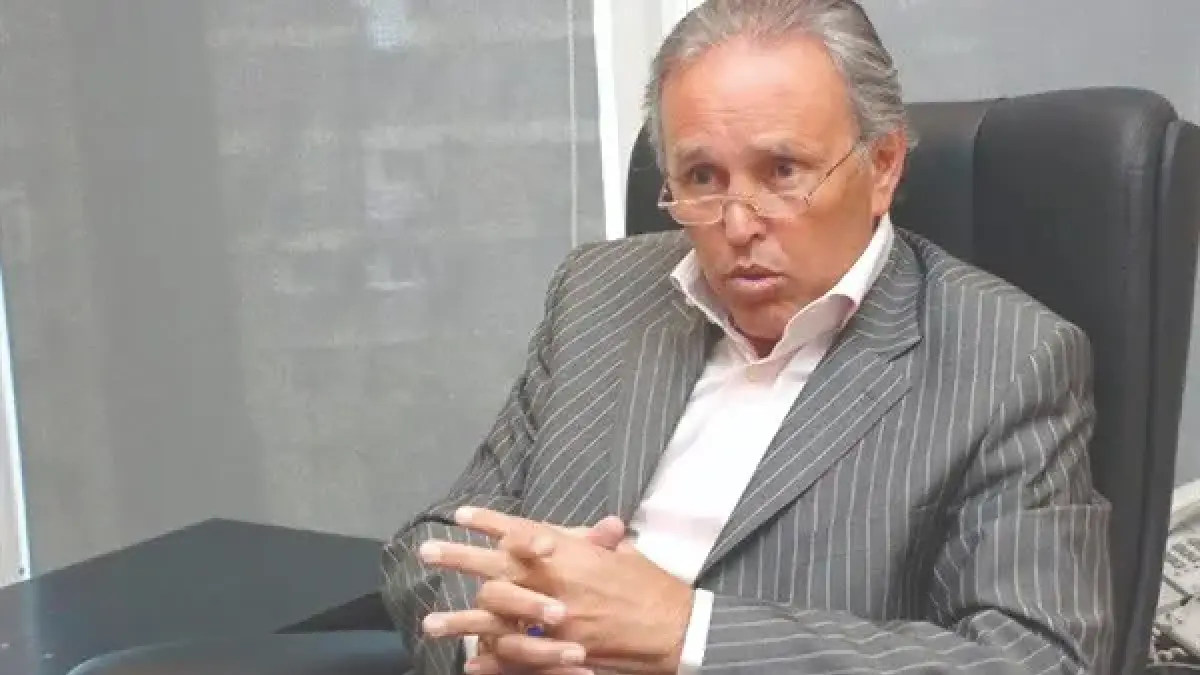
حذر الخبير الاقتصادي هاني توفيق من التوسع في استخدام القروض الاستهلاكية، واصفًا إياها بـ«القنبلة الموقوتة»، وربط بينها وبين الانخفاض الحاد في معدل الادخار القومي، الذي وصل إلى 1% فقط.
وأوضح توفيق أن عددًا من المصريين أصبحوا يلجأون إلى القروض الاستهلاكية لتغطية احتياجاتهم المعيشية، وليس فقط لشراء الأجهزة المنزلية أو السلع المعمرة، وهو ما دفعه إلى تجديد تحذيره للجهات الرقابية من تداعيات هذا الوضع.
وقال هاني توفيق في تحذيره من أزمة القروض الاستهلاكية: «مازلت على رأيي أن القروض الاستهلاكية أصبحت قنبلة موقوتة، فلا أستطيع أن أفصل بينها وبين انخفاض معدل الادخار القومي انخفاضًا خطيرًا ليصل إلى 1% فقط، ومن ثم لجوء العديد إلى الاقتراض ليسدوا حاجتهم المعيشية وليس لشراء أجهزة منزلية، فوجب تحذير الجهات الرقابية مرة أخرى».
ويُقصد بالقرض الاستهلاكي التمويل قصير أو متوسط الأجل المخصص للأفراد لشراء السلع المعمرة أو سداد تكاليف بعض الخدمات، مثل التعليم والعلاج الطبي، من خلال القروض النقدية أو برامج التقسيط التي تقدمها البنوك بضمان الدخل الثابت.
كما تقدم شركات التمويل غير المصرفية منتجات للتمويل الاستهلاكي، من بينها شركات التقسيط وخدمات «اشترِ الآن وادفع لاحقًا» (BNPL)، التي تتيح للمستهلكين الحصول على التمويل من خلال إجراءات وموافقات سريعة.
مخاطر القروض الاستهلاكية
تتمثل إحدى أبرز مخاطر القروض الاستهلاكية في توجيه التمويل إلى شراء سلع تنخفض قيمتها بمرور الوقت، مثل الأجهزة أو الإنفاق على السفر، بدلًا من توجيهه إلى أصول أو أنشطة يمكن أن تحقق دخلًا، وهو ما قد يؤدي إلى ضغوط مالية حال عدم إدارة الاقتراض بشكل مدروس.
كما قد يتحول التمويل الاستهلاكي إلى عبء من الديون المتراكمة والتعثر المالي، مع ارتفاع إجمالي المبالغ المستحقة نتيجة الفوائد والرسوم الإدارية، خاصة في حالة التأخر عن سداد الأقساط.
ويؤدي الاعتماد المتزايد على التقسيط كذلك إلى تآكل جزء من الدخل الشهري، مع تخصيص نسبة من الراتب لسداد الأقساط، ما يقلل السيولة المتاحة لتغطية المصروفات الأساسية أو مواجهة الظروف الطارئة.
وفي حال التأخر أو التعثر في سداد الأقساط، قد ينعكس ذلك على التقرير الائتماني للمقترض، ويؤدي انخفاض التقييم الائتماني إلى صعوبة الحصول على تمويلات مستقبلية من البنوك وشركات التمويل، مثل التمويل العقاري أو قروض تأسيس المشروعات.