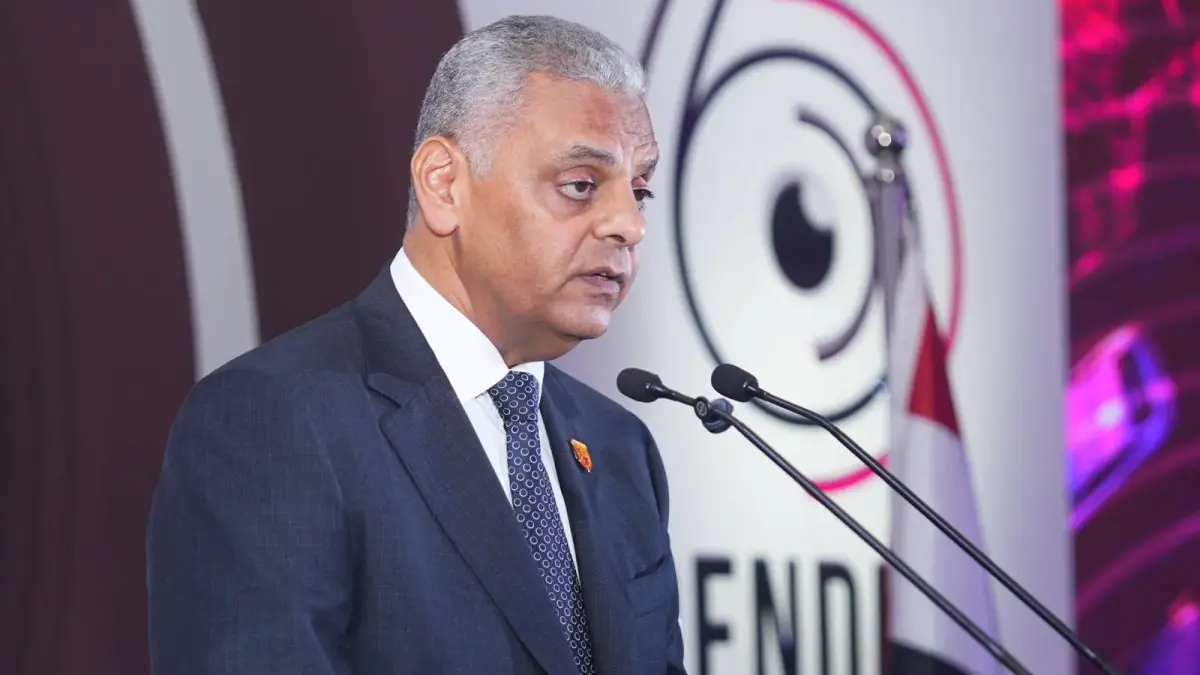
أكد اتحاد شركات التأمين المصرية، برئاسة علاء الزهيري، ضرورة التوسع في قنوات تسويق وتوزيع المنتجات التأمينية، بما يتواكب مع التطورات العالمية ويسهم في جذب شرائح جديدة من العملاء، وزيادة انتشار التغطيات التأمينية، مع الحفاظ على حقوق حملة الوثائق والاستقرار المالي للشركات.
وأوضح الاتحاد، في نشرته الأسبوعية، أن توزيع التأمين لم يعد مقتصرًا على الفروع التقليدية والوكلاء والوسطاء، بل امتد ليشمل البنوك والمنصات الإلكترونية والتطبيقات الرقمية والشراكات التجارية، بما يوفر فرصًا أكبر للوصول إلى العملاء وتلبية احتياجاتهم المتنوعة.
اتحاد التأمين يحدد 6 قنوات لتوزيع المنتجات التأمينية ويؤكد أهمية ضبط العمولات وحماية العملاء
وأشار إلى أن التجارب الدولية في الهند والصين والمغرب والإمارات تقدم نماذج مختلفة لتطوير قنوات التوزيع، مع أهمية دراسة مدى ملاءمتها للسوق المصرية، ومراعاة الضوابط الرقابية المنظمة للنشاط.
وتشمل أبرز قنوات التوزيع التأمين البنكي، ووسطاء التأمين، والوكلاء، والمنصات الرقمية، والشراكات مع شركات الاتصالات ومكاتب البريد وتجار السيارات ومنصات التجارة الإلكترونية، إلى جانب البيع المباشر من خلال فروع شركات التأمين وفرق المبيعات ومراكز الاتصال.
وشدد الاتحاد على ضرورة تنظيم العمولات والمكافآت والمصروفات التسويقية، بما يضمن الشفافية ويحد من التكاليف غير المبررة التي قد تؤثر على أسعار المنتجات التأمينية وربحية الشركات.
وفي هذا الإطار، يمثل قانون التأمين الموحد رقم 155 لسنة 2024 الإطار التشريعي الأساسي لتنظيم القطاع، إلى جانب القرارات الصادرة عن الهيئة العامة للرقابة المالية، ومن بينها القرار رقم 267 لسنة 2025 بشأن المقابل المالي لجهات التسويق والتوزيع، والذي يتضمن ضوابط للإفصاح عن المدفوعات وأسس احتسابها وتوقيت سدادها.
وحدد الاتحاد مجموعة من المعايير لتعزيز كفاءة شراكات التوزيع، أبرزها وضع سياسات واضحة للمقابل المالي، وقياس التكلفة الإجمالية لكل قناة، وتقييم جودة الخدمات المقدمة للعملاء، وربط العمولات بمستويات الأداء الفعلية.
كما دعا إلى مراجعة ربحية الاتفاقات المصرفية، ومتابعة معدلات إلغاء الوثائق والشكاوى وعدم الاستمرار، فضلًا عن تنويع قنوات التوزيع لتقليل مخاطر الاعتماد على جهة واحدة.
وأكد الاتحاد أن تطوير منظومة توزيع التأمين لا يقتصر على زيادة المبيعات، بل يتطلب تحقيق التوازن بين التوسع في الوصول إلى العملاء، وتحسين جودة الخدمات، والالتزام بالقواعد الرقابية، والحفاظ على الاستدامة المالية لشركات التأمين.